Un patrimoine familial rassemble des biens immobiliers, des placements et parfois une entreprise, avec des enjeux juridiques et fiscaux liés. Un audit complet met ces éléments en perspective avec les projets de la famille. L’expertise immobilière y tient une place centrale, sans remplacer l’analyse financière ni les conseils du notaire.
Audit patrimonial du patrimoine familial : un diagnostic global
L’audit patrimonial dresse l’inventaire des actifs et des dettes, puis examine leur détention, leur valeur et leur utilité pour la famille. Il confronte cette situation aux objectifs : préserver les revenus, protéger le conjoint, préparer une transmission patrimoniale ou financer un projet.
Pour les biens immobiliers, l’évaluation immobilière aide à estimer la valeur de marché et à repérer les facteurs qui peuvent la faire évoluer. Un diagnostic immobilier, notamment énergétique ou électrique, complète l’analyse en signalant des travaux ou des risques susceptibles d’influencer la valeur et la détention du bien.
Expertise immobilière et analyse des biens
La valeur inscrite dans un ancien acte ou une déclaration ne reflète pas toujours le marché actuel. L’expert immobilier examine la localisation, l’état, la surface, les règles d’urbanisme et les loyers éventuels. Pour un logement, un diagnostic de performance énergétique peut éclairer les dépenses à prévoir et l’attractivité du bien.
L’analyse porte aussi sur les emprunts, les charges, les revenus locatifs et la répartition de la propriété entre membres de la famille. Un réseau électrique vieillissant peut entraîner des travaux : un bilan de la sécurité électrique aide à intégrer ce risque dans l’évaluation globale.
Étapes de l’audit et documents à réunir
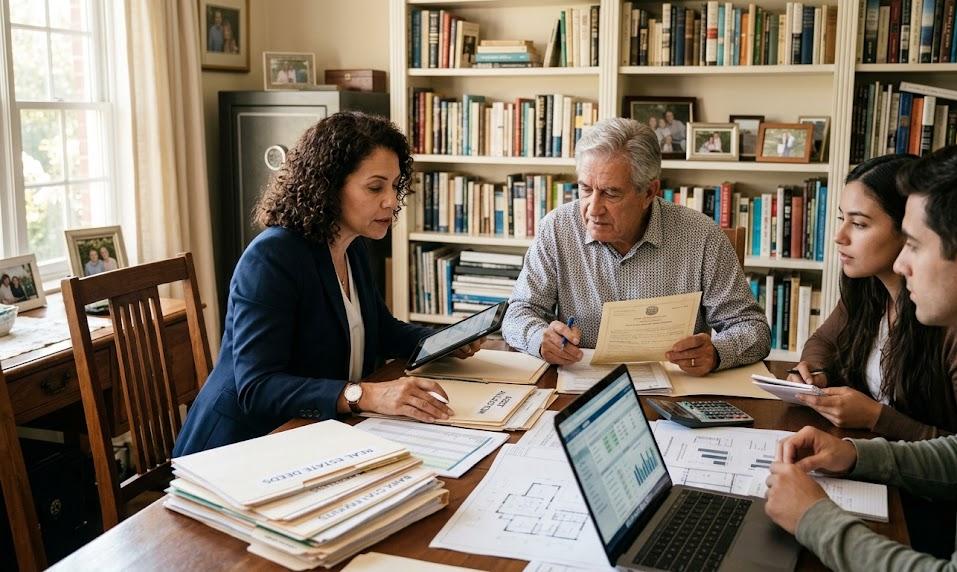
La démarche avance du recensement des biens vers un plan d’action. La collecte de pièces précises permet au professionnel de vérifier les montants et d’éviter qu’un actif ou une dette ne soit oublié.
- Inventaire : logements, terrains, parts de sociétés, placements, liquidités et emprunts.
- Analyse immobilière : estimations, loyers, charges, état des biens et diagnostics disponibles.
- Étude familiale et fiscale : régime matrimonial, donations antérieures, revenus et imposition.
- Recommandations : mesures hiérarchisées selon les objectifs, leurs conséquences et leur calendrier.
Les titres de propriété, relevés de prêts, contrats d’assurance-vie, avis d’imposition et documents de société constituent une base utile. La restitution doit distinguer les constats des propositions, afin que chaque décision puisse être examinée avant sa mise en œuvre.
Professionnels et stratégie patrimoniale
Un expert immobilier peut estimer les biens et documenter leur état. Un conseiller en gestion de patrimoine coordonne la vision financière et l’optimisation fiscale ; le notaire vérifie les conséquences juridiques et successorales. Leurs rôles se complètent, mais leurs compétences et leur rémunération doivent être expliquées clairement.
Le rapport peut comparer plusieurs options : conserver un logement locatif, réorganiser la détention, réaliser une donation ou adapter la protection du conjoint. Aucune solution ne convient à toutes les familles ; ses effets dépendent des objectifs, de la fiscalité et du cadre juridique.
Transmission patrimoniale et suivi des décisions
La transmission se prépare en tenant compte du régime matrimonial, des héritiers, des donations déjà réalisées et des clauses bénéficiaires. Une stratégie patrimoniale cohérente articule ces éléments avec la valeur des actifs immobiliers, plutôt que de traiter chaque bien séparément.
La situation d’une famille évolue avec le temps : acquisition d’un logement, changement de revenus, naissance ou départ à la retraite. Une mise à jour régulière de l’audit permet d’ajuster les estimations immobilières et les choix de transmission. Elle aide aussi à anticiper les nouvelles charges et à vérifier si les dispositions prises restent adaptées aux objectifs familiaux. Cette révision favorise des décisions cohérentes et une meilleure visibilité sur l’évolution du patrimoine.
Après la restitution, les décisions peuvent être étalées et réexaminées lors d’un changement familial, professionnel ou immobilier. Un audit actualisé aide à maintenir l’équilibre entre protection, revenus et transmission ; un professionnel qualifié peut adapter les recommandations à la situation de chaque famille.